
Una de las preguntas más frecuentes que recibimos en DAEM es esta: ¿sigo como autónomo o monto una sociedad limitada? La respuesta depende de tu facturación, tu nivel de riesgo y tus objetivos a medio plazo. Elegir entre autónomo o sociedad limitada no es solo una decisión fiscal: es una decisión estratégica que afecta a cómo tributas, cómo te proteges y cómo creces.
En este artículo te explicamos las diferencias reales, cuándo tiene sentido el cambio y qué debes saber antes de dar el paso, especialmente si operas en Barcelona o en el área metropolitana.
Principales diferencias entre autónomo y sociedad limitada
Antes de decidir, conviene entender en qué se diferencian realmente estas dos formas de trabajar:
Responsabilidad patrimonial
Como autónomo, respondes con todo tu patrimonio personal ante deudas o reclamaciones de tu actividad. Si tu negocio tiene problemas, tus bienes personales —vivienda incluida si no está protegida— pueden verse afectados. En una Sociedad Limitada, la responsabilidad queda limitada al capital aportado por los socios. El patrimonio personal queda separado del empresarial, salvo en casos de conducta fraudulenta o negligencia grave del administrador.
Fiscalidad: IRPF vs Impuesto sobre Sociedades
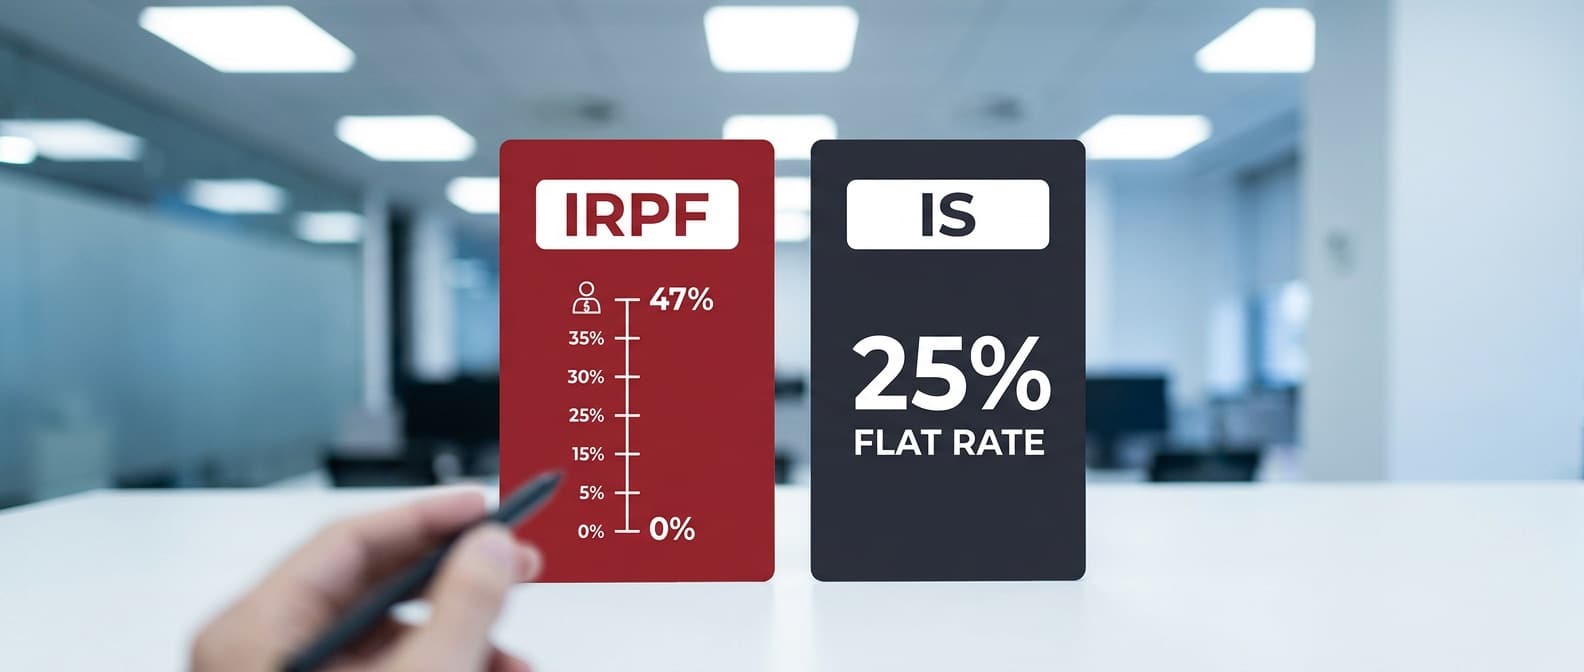
Esta es la diferencia que más peso tiene en la decisión. El autónomo tributa por IRPF, un impuesto progresivo que puede llegar al 47% en los tramos más altos. La Sociedad Limitada tributa por el Impuesto sobre Sociedades (IS), con un tipo general del 25% y un tipo reducido del 15% durante los dos primeros ejercicios con base imponible positiva (art. 29 de la Ley 27/2014). A partir de cierto nivel de beneficio, el IS resulta significativamente más eficiente que el IRPF.
Imagen y credibilidad comercial
Muchas grandes empresas y organismos públicos prefieren contratar con sociedades. Operar como SL puede abrir puertas que como autónomo están más cerradas, especialmente en sectores como la consultoría, la tecnología o los servicios B2B.
Obligaciones formales y costes fijos
La SL implica más obligaciones: contabilidad mercantil, depósito de cuentas anuales en el Registro Mercantil, libro de actas, junta general… Esto tiene un coste económico y de gestión que hay que valorar. El autónomo tiene menos carga formal, aunque también menos herramientas de planificación fiscal disponibles.
¿Cuándo conviene pasar de autónomo a sociedad limitada?
No existe una regla universal, pero hay señales claras que indican que el cambio empieza a tener sentido:
Cuando tu beneficio neto supera los 40.000-50.000 euros anuales
A partir de ese nivel de beneficio, el tipo marginal del IRPF supera claramente el 25% del IS. La diferencia fiscal empieza a ser suficiente para absorber los costes adicionales de gestión de una SL y generar un ahorro neto real. Por debajo de ese umbral, los costes fijos de la sociedad suelen superar el beneficio fiscal.
Cuando necesitas limitar tu responsabilidad
Si tu actividad implica riesgos contractuales, patrimoniales o de responsabilidad civil elevados —contratos importantes, inversiones significativas, sectores con alta litigiosidad— la separación de patrimonio personal y empresarial que ofrece una SL es un argumento sólido por sí solo, independientemente de la fiscalidad.
Cuando quieres incorporar socios o inversores
La estructura de una SL facilita enormemente la entrada de nuevos socios, la distribución del capital y la formalización de pactos entre socios. Como autónomo, esto es prácticamente imposible de articular de forma eficiente.
Cuando tus clientes lo requieren
Algunos clientes corporativos o contratos públicos exigen operar con una persona jurídica. Si estás perdiendo oportunidades comerciales por operar como autónomo, ese coste también entra en el análisis.
Ventajas fiscales de la Sociedad Limitada que muchos autónomos desconocen
Más allá del tipo impositivo más bajo, la SL ofrece herramientas de planificación fiscal que no están disponibles para el autónomo:
Tipo reducido del 15% los dos primeros años
Las sociedades de nueva creación tributan al 15% en el primer ejercicio con base imponible positiva y en el siguiente. Es una ventaja significativa en los primeros años, cuando el negocio está creciendo y cada punto de ahorro fiscal importa.
Retribución mixta: salario y dividendo
En una SL puedes combinar tu retribución como administrador o trabajador (gasto deducible para la empresa) con el reparto de dividendos (que tributan como rendimiento del capital mobiliario, generalmente al 19-26%). Esta estructura, bien diseñada, reduce la carga fiscal total de forma legal y eficiente.
Reserva de capitalización
Permite reducir la base imponible del IS hasta en un 10% del incremento de fondos propios, con el compromiso de mantenerlo cinco años. Es una deducción directa sobre el beneficio que el autónomo no puede aplicar.
Mayor capacidad de deducción de gastos
La SL permite deducir determinados gastos con más flexibilidad que el autónomo en estimación directa simplificada: gastos de representación, dietas, vehículos de empresa, amortizaciones aceleradas para entidades de reducida dimensión, entre otros.
Cuánto cuesta constituir una Sociedad Limitada en Barcelona
Desde la aprobación de la Ley Crea y Crece (Ley 18/2022), el capital mínimo para constituir una SL es de 1 euro, aunque lo habitual y recomendable es aportar al menos 3.000 euros para dar una imagen sólida y cubrir los gastos iniciales de constitución. Los costes aproximados son:
- Notaría: entre 300 y 500 euros, dependiendo del capital aportado y la complejidad de los estatutos.
- Registro Mercantil: entre 100 y 200 euros según el capital.
- Asesoría o gestoría: entre 200 y 600 euros, según el despacho y los servicios incluidos.
- Certificado de denominación social (Registro Mercantil Central): unos 15 euros.
El proceso completo puede realizarse en 2 a 4 semanas de forma presencial, o en menos tiempo a través del sistema CIRCE del Ministerio de Industria, que permite la constitución telemática con estatutos tipo. En DAEM gestionamos todo el proceso de constitución para que puedas centrarte en tu negocio. Si quieres conocer cómo funciona, consulta nuestro área mercantil y societaria.
Lo que nadie te cuenta antes de dar el paso
Cambiar de autónomo a SL tiene sus ventajas, pero también sus matices que conviene conocer de antemano:
No siempre compensa el cambio
Si tu beneficio neto es inferior a 30.000-35.000 euros anuales, los costes fijos de gestión de una SL (contabilidad mercantil, depósito de cuentas, asesoría especializada) pueden superar el ahorro fiscal. Antes de constituir una sociedad, haz el cálculo real con tu asesor.
El sueldo del administrador debe estar justificado
Si te retribuyes como administrador de tu propia SL, ese salario debe estar recogido en los estatutos y ser coherente con el mercado. La Agencia Tributaria puede cuestionar retribuciones que parezcan diseñadas únicamente para reducir el beneficio de la sociedad.
No es un cambio automático
Pasar de autónomo a SL implica dar de baja tu actividad como autónomo, constituir la sociedad, tramitar el alta en el Régimen de Autónomos como socio-trabajador (si corresponde) y transferir contratos, cuentas bancarias y relaciones comerciales a la nueva entidad. Es un proceso que requiere planificación y acompañamiento.
Los clientes y contratos no se transfieren solos
Los contratos firmados como autónomo no pasan automáticamente a la SL. Hay que notificar a los clientes y, en muchos casos, firmar nuevos contratos con la nueva razón social. Es un aspecto que a menudo se subestima y puede generar fricciones.
Si estás valorando la transición y quieres hacerlo bien desde el principio, en DAEM te ayudamos a analizar tu situación fiscal y a planificar el cambio. Consulta nuestro servicio de asesoría fiscal y tributaria o solicita información sin compromiso.
Preguntas frecuentes sobre autónomo o sociedad limitada
¿A partir de qué facturación conviene pasar de autónomo a SL?
No hay una cifra exacta universal, pero como referencia orientativa: cuando el beneficio neto supera los 40.000-50.000 euros anuales, el ahorro fiscal del IS frente al IRPF empieza a compensar los costes de gestión de la SL. Por debajo de ese nivel, el análisis depende de otros factores como la responsabilidad o los objetivos de crecimiento. Siempre es recomendable hacer el cálculo con datos reales antes de decidir.
¿Puedo seguir siendo autónomo y tener una SL a la vez?
Sí, es perfectamente legal. Puedes mantener tu actividad como autónomo y ser socio o administrador de una SL simultáneamente. Cada figura tributa de forma independiente. Esta estructura tiene sentido en determinados casos, como cuando quieres probar un nuevo proyecto antes de integrarlo en tu actividad principal. Un asesor fiscal puede ayudarte a valorar si esta doble estructura te conviene o genera más complejidad de la necesaria.
¿Qué pasa con mis clientes y contratos si cambio de autónomo a SL?
Los contratos firmados como autónomo no se transfieren automáticamente a la SL. Debes comunicar el cambio a tus clientes y, habitualmente, formalizar nuevos contratos con la nueva razón social. En la práctica, la mayoría de clientes lo aceptan sin problemas, pero conviene gestionarlo con tiempo y de forma ordenada para evitar interrupciones en la facturación.
Decidir entre seguir como autónomo o dar el paso a una Sociedad Limitada es una de las decisiones más relevantes que puedes tomar como empresario. Hacerlo bien requiere analizar tu situación concreta: facturación, tipo de actividad, clientes, riesgo y objetivos.
En DAEM llevamos años asesorando a autónomos y pymes en Barcelona en este tipo de decisiones. Si quieres saber qué te conviene a ti, consulta nuestro área mercantil y societaria o nuestro servicio de asesoría fiscal y hablamos sin compromiso.


